Economia românească funcționează într-un regim de dublă raportare financiară. Deși salariile, pensiile și taxele curente sunt încasate și plătite în lei, majoritatea deciziilor financiare majore din viața unei familii sunt calculate în valută. De la achiziția unui apartament sau a unei mașini rulate până la chirii, abonamente de telefonie și vacanțe în străinătate, reperele de preț rămân ancorate în monedele internaționale puternice. Această realitate cotidiană transformă orice mișcare de pe piața monetară într-un factor cu impact direct asupra puterii de cumpărare.
Atunci când inflația pune presiune pe coșul zilnic de cumpărături, atenția acordată costurilor de conversie monetară devine o formă simplă de protecție a bugetului. Diferențele de câteva bani la fiecare unitate monetară schimbată par nesemnificative la sume mici, însă la tranzacții de mii de unități ele pot însemna pierderi de sute sau chiar mii de lei.
De ce diferă cotațiile între piața interbancară și ghișee
Mulți consumatori iau ca reper unic cotația oficială anunțată zilnic la prânz de Banca Națională a României. Acel indicator reprezintă însă doar o medie statistică a tranzacțiilor electronice de mare volum desfășurate între bănci, nu un preț la care populația poate cumpăra sau vinde efectiv bancnote. În economia reală, banii fizici implică logistică, transport securizat, asigurări și costuri de operare a punctelor de lucru.
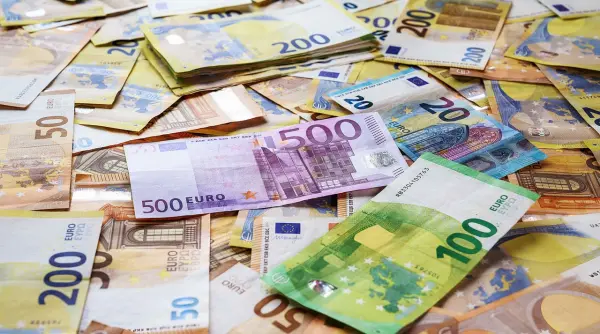
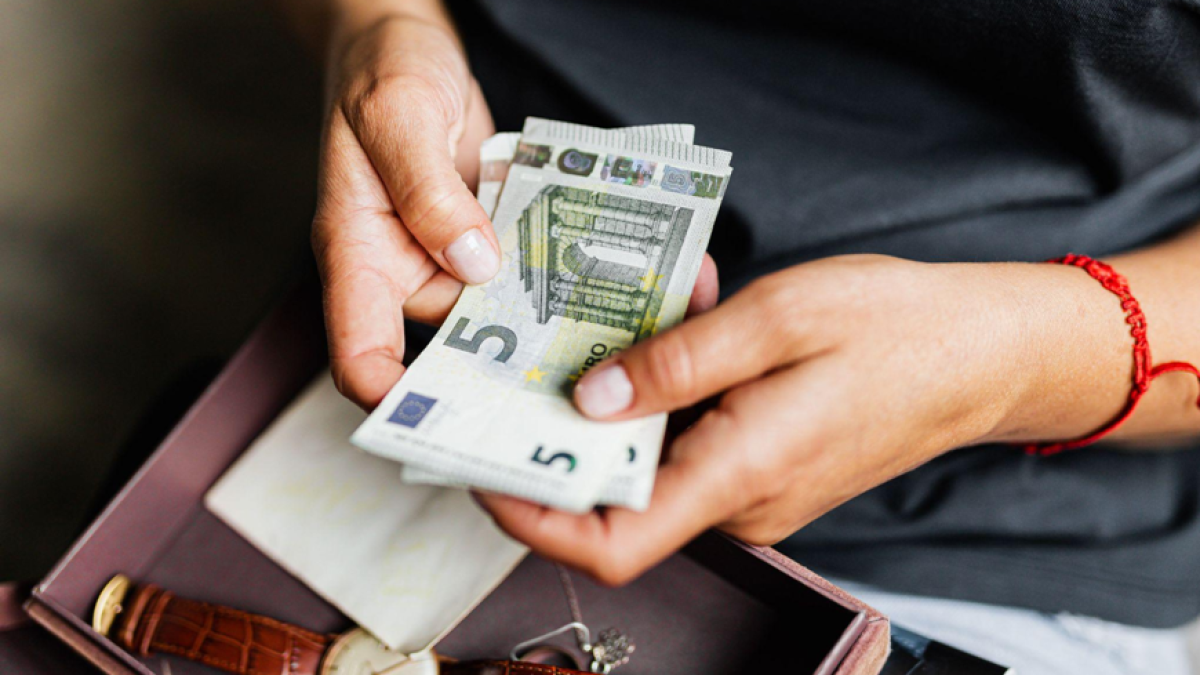
Băncile comerciale aplică adesea marje largi între prețul de cumpărare și cel de vânzare pentru clienții de retail care nu dețin pachete premium de cont curent. Din acest motiv, înaintea unei plăți importante sau a plecării în concediu, tot mai mulți români verifică atent acel curs valutar case schimb pentru a identifica cele mai strânse marje de pe piață. Rețelele financiare specializate în operarea cu numerar rulează volume mari de bancnote și își permit să ofere cotații mult mai apropiate de piața interbancară, fără comisioane ascunse de administrare.
Impactul monedei unice asupra tranzacțiilor imobiliare și auto
Piața rezidențială și cea a autovehiculelor din România sunt exemplele clasice ale dependenței de moneda unică europeană. Dezvoltatorii imobiliari și vânzătorii privați își stabilesc prețurile în valută pentru a se proteja de devalorizare, însă legislația impune ca decontarea finală prin transfer bancar să se facă în moneda națională, la cursul stabilit de părți în contract.
În această ecuație financiară, urmărirea zilnică pentru un curs valutar euro avantajos devine o etapă obligatorie pentru orice cumpărător care a strâns avansul în numerar sau în conturi de economii. La o tranzacție imobiliară de 100.000 de unități europene, o diferență de doar trei sau patru bani pe unitate la momentul conversiei generează o economie sau o cheltuială suplimentară de 3.000 – 4.000 de lei, sumă care acoperă cu ușurință taxele notariale aferente contractului.
Sezonalitatea fluxurilor de numerar și rolul diasporei
Piața valutară locală cunoaște oscilații previzibile legate de calendarul anual al călătoriilor și de fluxurile financiare trimise în țară de românii care lucrează peste hotare. În lunile de vară, în special în iulie și august, precum și în preajma sărbătorilor de iarnă și de Paște, intrările de valută fizică în țară cresc considerabil. Sumele aduse de membrii diasporei merg direct în economia locală, finanțând renovări de locuințe, construcții în mediul rural, evenimente de familie sau achiziții de bunuri de folosință îndelungată.
În sens invers, perioadele de vacanță generează o cerere ridicată nu doar pentru moneda europeană sau dolarul american, ci și pentru valutele regionale. Turiștii români care călătoresc cu mașina personală sau în city-break-uri caută tot mai des lire turcești, lire sterline, franci elvețieni sau monedele țărilor vecine direct din țară. Achiziția acestor bancnote înainte de plecare elimină stresul căutării unui bancomat în zonele turistice aglomerate, unde comisioanele de retragere și cursurile de conversie dinamică sunt întotdeauna dezavantajoase pentru călător.
Siguranța și transparența operațiunilor cu numerar
Dincolo de cotația propriu-zisă, siguranța fizică a tranzacției și autenticitatea bancnotelor sunt criterii decisive pentru orice client. Reglementările europene și naționale privind circulația numerarului au ridicat standardele de conformitate pe piața din România. Operatorii autorizați utilizează echipamente moderne de numărare și verificare a elementelor de securitate, eliminând complet riscul introducerii în circulație a bancnotelor deteriorate sau contrafăcute.
Fiecare operațiune la un ghișeu autorizat este însoțită de bon fiscal, iar cursul afișat pe panou este cel final, fără taxe procentuale adăugate pe chitanță. Pentru familiile care își împart economiile în mai multe monede pentru a-și dispersa riscul inflaționist, accesul rapid la lichiditate fizică, în cupiurile dorite și la un preț transparent, rămâne un instrument de bază în gestionarea sănătoasă a banilor câștigați.