Rezultatele proiectului de cercetare „Reziliență Socială și Financiară: Vulnerabilități din piețele digitale de consum la nivel micro și impactul economic al măsurilor de atenuare a acestora”, realizat de autori afiliați Academiei de Studii Economice din București (ASE).
Proiectul investighează vulnerabilitățile gospodăriilor din România în piețele digitale de consum, piața jocurilor de noroc online fiind utilizată ca studiu de caz pentru analiza mecanismelor de expunere, a vulnerabilităților consumatorilor și a riscurilor asociate ecosistemelor digitale nelicențiate.
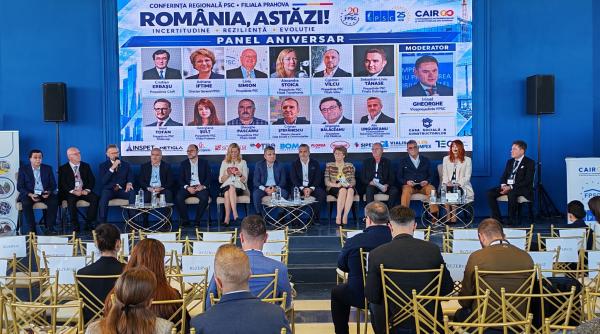
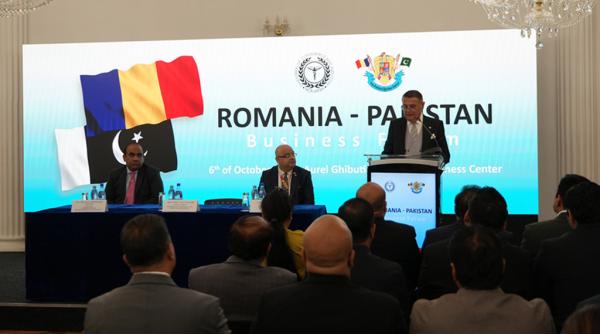
Evenimentul a fost deschis de către autori afiliați ASE, iar printre cei care au luat cuvântul se numără Mihăiţă Ruiu - director, Direcţia Generală de Autorizare Jocuri de Noroc, Alexandru Domşa - preşedinte FedBet - Federația Organizatorilor de Jocuri de Noroc şi Dávid Lenčéš - Executive Director, Institute for Gambling Regulation.
În cadrul evenimentului, perspectiva comparativă regională a fost adusă de Dávid Lenčéš, Director Executiv al Institute for Gambling Regulation (IPRHH) din Slovacia și fost director general al autorității slovace de reglementare a jocurilor de noroc. Acesta a prezentat concluziile studiului The Black Book of Illegal Gambling, elaborat de IPRHH cu contribuția Institutului de Sociologie al Academiei Slovace de Științe, privind dimensiunea și mecanismele pieței de jocuri de noroc ilegale din Slovacia.
Mai multe dintre tiparele evidențiate în analiza slovacă sunt comparabile cu rezultatele proiectului din România, inclusiv existența unui segment relevant de utilizare a operatorilor nelicențiați, dificultatea unei părți a consumatorilor de a identifica statutul de licențiere și rolul stimulentelor economice și al accesului digital. Această convergență sugerează că mecanismele observate merită analizate și într-o perspectivă regională, fără a presupune extrapolarea directă a rezultatelor dintr-o jurisdicție în alta.
Ce arată studiul
Datele raportului indică faptul că utilizarea raportată a operatorilor nelicențiați reprezintă un semnal relevant de vulnerabilitate pentru protecția consumatorului, asociat cu dificultăți de verificare a statutului de licențiere, trasee digitale de expunere cu fricțiune redusă și utilizarea unor metode alternative de plată care sunt tratate în evaluările AML/CFT (Combaterea spălării banilor / Combaterea finanțării terorismului) ca prezentând vulnerabilități specifice de trasabilitate și monitorizare.
Metodologia combină analiza canalelor digitale cu un sondaj CAWI realizat în octombrie-noiembrie 2025 pe un eșantion de 1.479 de respondenți adulți cu acces la internet, construit pe cote și incluzând o componentă de supra-eșantionare a jucătorilor online. Designul cercetării este transversal; rezultatele trebuie interpretate ca asocieri descriptive și semnale de risc, nu ca inferențe cauzale și nici ca estimări de prevalență la nivelul întregii populații.
Principalele constatări descriptive ale raportului sunt:
1. Utilizare raportată și zonă de incertitudine
În eșantionul analizat, 18,5% dintre respondenți raportează utilizarea unor operatori nelicențiați în ultimele 12 luni, iar un segment suplimentar de 14,9% declară că nu poate stabili statutul de licențiere al operatorului.
32,0% dintre respondenți nu au jucat online în ultimele 12 luni, astfel încât întrebarea privind statutul operatorului nu le-a fost aplicabilă.
Raportat la respondenții care au jucat online în această perioadă, 22,0% declară că nu pot evalua dacă operatorul utilizat era licențiat. În materialele proiectului, această zonă de incertitudine este tratată ca semnal de vulnerabilitate informațională și de dificultate de verificare în momentul consumului.
2. Motivații declarate predominant economice
În auto-raportări, motivele invocate pentru utilizarea operatorilor nelicențiați sunt predominant economice, în special bonusuri percepute ca mai atractive și cote percepute ca mai avantajoase.
În anumite segmente apare și preferința pentru înregistrare cu pași reduși sau proceduri percepute ca mai simple.
*Autorii tratează aceste răspunsuri ca motivații declarate, nu ca bază pentru concluzii normative și nici ca argument pentru relaxarea cerințelor de protecție a consumatorului. Raportul notează, de asemenea, că utilizarea nelicențiată nu este limitată la un profil socio-demografic marginal.
3. Asociere între participarea în locații fizice și utilizarea raportată a operatorilor nelicențiați
În eșantion, 36,9% dintre jucătorii care frecventează și locații fizice raportează utilizarea operatorilor nelicențiați, comparativ cu 9,4% dintre jucătorii exclusiv online.
Diferența descrie un tipar de comportament și nu indică o relație cauzală, în niciun sens, între frecventarea locațiilor fizice și utilizarea operatorilor nelicențiați. Asocierea poate reflecta, între altele, un nivel mai ridicat de implicare în jocuri de noroc în general.
*Comparația trebuie interpretată prudent, inclusiv din cauza dimensiunii reduse a sub-eșantionului exclusiv digital.
4. Expunerea la publicitate și noile media
Raportul evidențiază un gradient pronunțat între expunerea auto-raportată la publicitate pentru operatori nelicențiați și utilizarea raportată a acestora: 6,3% în rândul respondenților care declară că nu au întâlnit niciodată astfel de reclame, față de 48,2% în rândul celor care raportează expunere frecventă.
Respondenții expuși prin influenceri și streameri prezintă o rată de participare raportată la operatori nelicențiați de 35,9%.
*Autorii precizează că aceste relații sunt descriptive, neajustate și nu permit inferențe cauzale.
5. Trasee digitale de expunere cu fricțiune redusă
Raportul descrie existența unor trasee de acces către operatori nelicențiați prin căutare online, afiliere și portaluri în limba română, care pot reduce costul de descoperire și facilita accesul către oferta aflată în afara cadrului național de licențiere.
*Analiza acestor trasee are caracter exploratoriu și nu reprezintă o constatare juridică privind operatori individuali.
6. Diferențe geografice în eșantion
Datele indică diferențe între participarea raportată și intensitatea utilizării în funcție de dimensiunea localității.
Utilizarea raportată este mai ridicată în anumite categorii de orașe mici și medii, în timp ce intensitatea raportată a jocului este cea mai ridicată în zonele metropolitane.
În localitățile de peste 100.000 de locuitori, 68,2% dintre respondenții care raportează utilizare nelicențiată declară joc săptămânal.
*Aceste rezultate sunt descriptive, se bazează pe sub-eșantioane ale studiului și trebuie interpretate exploratoriu; ele nu permit atribuirea diferențelor unor cauze teritoriale determinate.
7. Metode alternative de plată și integritate financiară
69,7% dintre respondenții care raportează utilizare nelicențiată indică folosirea unor portofele electronice și/sau criptomonede.
Autorii subliniază că aceste date sunt descriptive și nu permit inferențe privind intenția utilizatorilor de a evita controale bancare sau de altă natură. Utilizarea acestor metode poate reflecta și factori precum conveniența, disponibilitatea sau caracteristicile serviciului.
În lectura autorilor, datele descriu un ecosistem în care oferta licențiată și cea nelicențiată coexistă, iar accesul facil la alternative digitale nelicențiate este asociat cu comportamentele de consum raportate.
Raportul discută trei dimensiuni de vulnerabilitate asociate utilizării operatorilor nelicențiați, prezentate ca semnale de risc și ipoteze de evaluare, nu ca constatări cauzale:
Dimensiunea financiară: accesul facil la produse cu ritm rapid și stimulente agresive, în condițiile în care pe platformele nelicențiate mecanismele de protecție a consumatorului - precum limitele, auto-excluderea sau transparența - pot lipsi sau nu pot fi verificate, poate amplifica riscul de pierderi și supra-îndatorare, în special în gospodăriile cu resurse limitate.
Dimensiunea informațională: dificultatea de a recunoaște semnalele de licențiere și dependența de surse informale de validare pot favoriza utilizarea neintenționată a platformelor nelicențiate și pot limita eficacitatea intervențiilor bazate exclusiv pe informare generală.
Dimensiunea de integritate financiară: suprapunerea dintre canalele de acces la operatorii nelicențiați și anumite instrumente alternative de plată este tratată, în coroborare cu evaluările AML/CFT citate în raport, ca semnal de vulnerabilitate privind expunerea consumatorilor la riscuri de fraudă sau utilizare abuzivă a canalelor financiare. Tipologiile AML prezentate în raport provin din surse oficiale și nu pot fi imputate respondenților din eșantion.
*Cadru de interpretare
În cadrul proiectului, aceste rezultate sunt tratate ca semnale de vulnerabilitate pentru protecția consumatorului și pentru capacitatea de observare a riscurilor în ecosistemul digital.
Proiectul nu echivalează statutul de licențiere cu absența sau prezența riscului de consum problematic, nu formulează constatări juridice privind entități specifice și nu produce o estimare contabilă a dimensiunii pieței.
Raportul nu susține orientarea consumatorilor către un segment de piață sau altul.
Acolo unde sunt discutate posibile implicații pentru politici publice sau managementul riscului, acestea sunt prezentate ca opțiuni analitice non-normative și ipoteze de evaluare, nu ca recomandări prescriptive.
Raportul discută, fără caracter normativ, posibilitatea unei abordări de tip ecosistem, în care vectorii digitali de vizibilitate, canalele financiare și capacitatea instituțională de supraveghere și aplicare sunt analizate împreună. Orice asemenea abordare ar presupune conducere publică, bază legală clară, proporționalitate, transparență, respectarea procedurilor legale și auditabilitate.
Sursa - ASE București (2026), „Reziliență Socială și Financiară: Raportul proiectului”, ianuarie 2026.